8月26日,洋河股份披露2026年半年度报告。营收、利润双双大幅下滑,但下滑背后,库存和价盘出现了少见的回暖迹象。

利润降四成,主动为渠道减负
上半年,洋河实现营收105.40亿元,同比下降28.76%;归母净利润26.02亿元,同比下降40.10%。季度分化十分明显:一季度贡献了绝大部分营收与利润,二季度大幅回落。二季度走弱,主要源于公司执行控货政策、主动减少对渠道发货,以消化前期累积库存,并不完全等同于终端消费失速。不过,经营现金流、合同负债同比下滑,也说明经销商打款备货趋于谨慎。
产品结构上,中高档酒仍是核心基本盘,占总营收86%,毛利率维持高位。报告期销量收缩,但吨价小幅上涨——公司没有选择降价甩货去库存,核心产品价格体系基本守住。普通酒板块降幅更大,反映出资源进一步向中高档核心单品倾斜。
区域层面分化明显。省外市场抗压能力更强、降幅相对温和;大本营江苏市场降幅更高,基本盘承压。报告期内,公司淘汰了538家经销商,清理一批经营能力较弱的渠道客户。渠道精简有利于后续质量提升,但短期也要面对客户重构带来的磨合成本。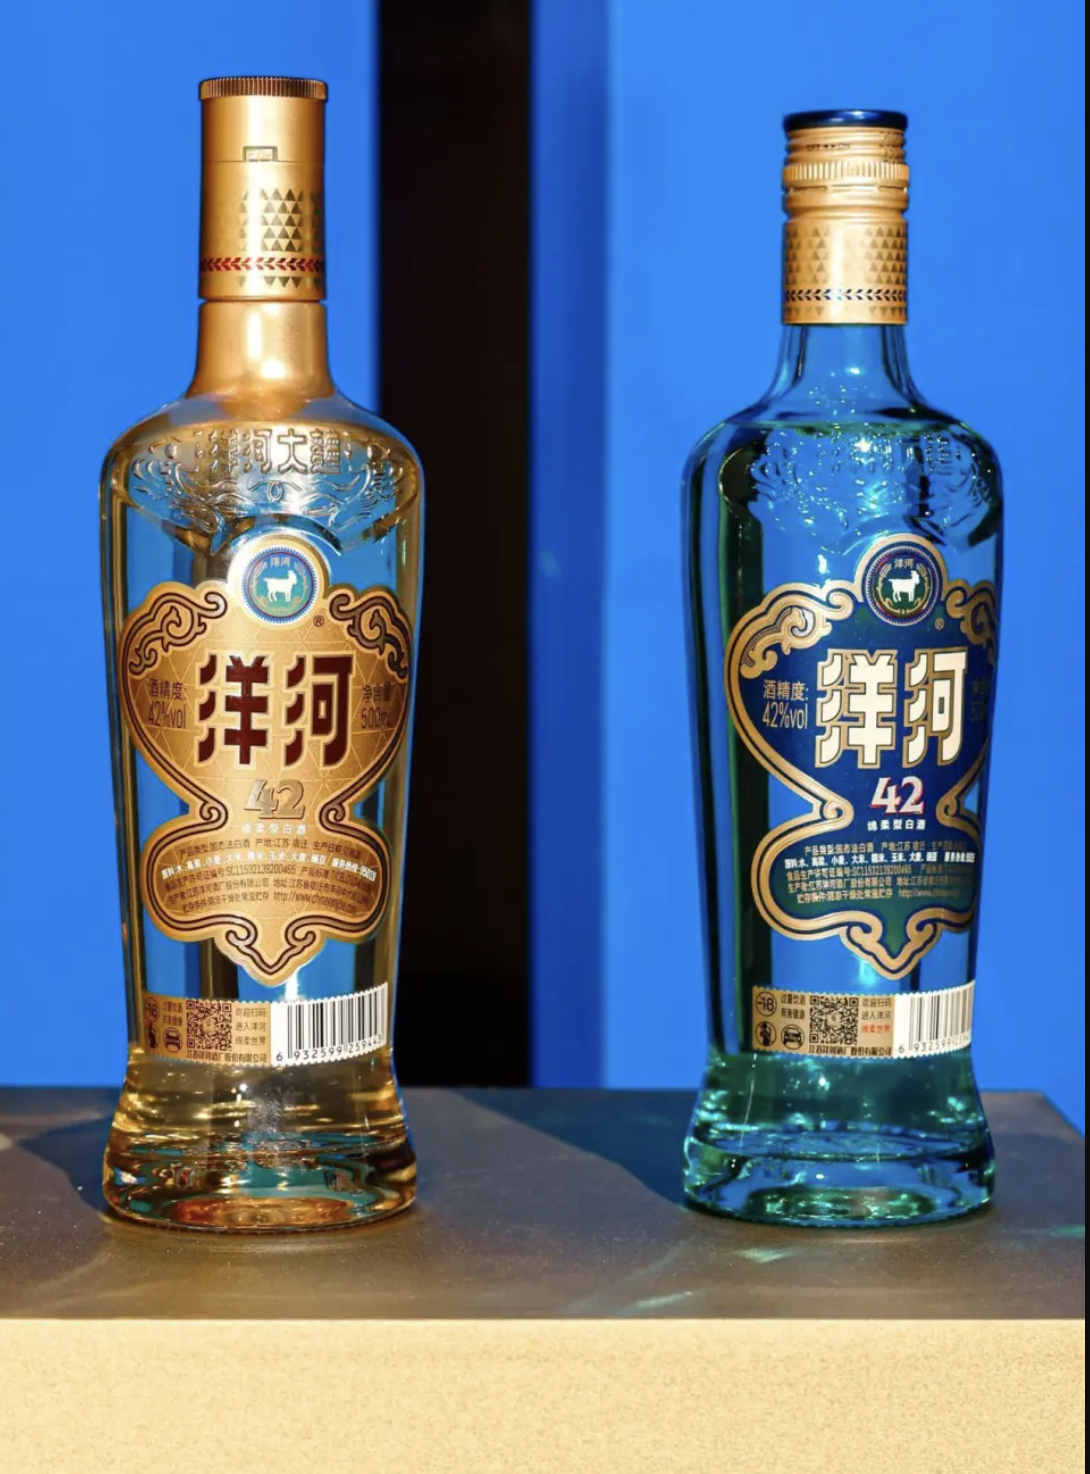
库存去化、价盘企稳,改革的第一份回报
本轮调整最直观的积极变化在库存端。半年时间,成品酒库存大幅下降,同时公司主动压缩产能,从源头减少新增库存。市场调研显示,社会渠道库存回落至相对健康区间。随着库存压力缓解,梦之蓝M6+等核心单品批价止跌企稳,渠道利润得到一定修复。公司也在改变过往压货模式,转向以终端动销为导向的发货机制。
但厂家库存下降,不等于终端动销已经全面回暖。预收款数据偏弱,说明经销商信心尚未完全修复;江苏本土市场企稳、渠道动销真实改善,仍需时间验证。即将到来的中秋、国庆双节,宴席与礼品消费场景,将是观察改革落地效果的重要窗口。
元股证券:ygzq.hk
放在行业视角,白酒已告别高速增长阶段,头部酒企不再单纯追求规模数字,库存、价盘、渠道利润的重要性持续上升。洋河正处在改革过渡期,主动牺牲短期报表,换取渠道生态修复。
控货去库已取得阶段性成果,但改革远未结束。能否真正走出调整周期,取决于终端开瓶动销的恢复,以及大本营市场的修复进度——这仍需要持续跟踪。
南方+记者 黄晓韵
洋河发布2026年半年报
吉林配资网提示:本文来自互联网,不代表本网站观点。
相关文章